Domain baufinanzierungsbank.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierungsbank.de um.
Sind Sie am Kauf der Domain
baufinanzierungsbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierungsbank.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **

Ähnliche Suchbegriffe für Lebensdauer
Top-Angebote
Produkte zum Begriff Lebensdauer:
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
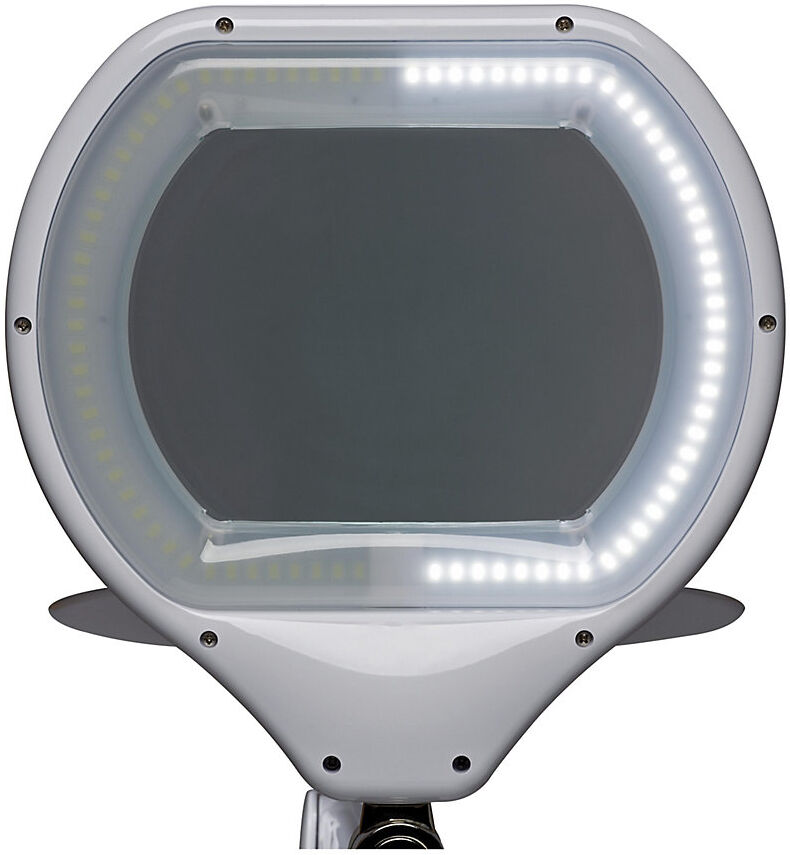
MAUL LED-Lupenleuchte CRYSTAL, 20000 h Lebensdauer, dimmbarLED-Lupenleuchte CRYSTAL, 20000 h Lebensdauer, dimmbar. Anlieferung = montiert. Leistung = 17 Watt. Leuchtmittel = LED. Anschlussspannung = 220 - 240 V. Farbe = weiß. Material = Metall, Kunststoff. Schutzart = II Eurosteckernetzteil. Energieverbrauch = 18 kWh/1000h. Anschlusskabel = 1.5 m. Lampenfuß = mit Tischklemme. Leuchtkopfbreite = 255 mm. Leuchtenkopf = drehbar, neigbar. Eigenschaft = dimmbar. Lebensdauer = 20000 Std. Lichtstrom = 1868 Lumen. Leuchtkopftiefe = 260 mm. Max. Beleuchtungsstärke = 2840 Lux. Gewicht = 3.1 kg. Lichtfarbe = tageslichtweiß. Farbtemperatur = 6500 K. Armlänge = 390 / 440 mm. Zolltarifnummer = 94052190. Herkunftsland = CHN. Bruttogewicht = 3.915 kg. Gewicht = 3.1 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Stufenlos dimmbar. Große Linse, 234 cm². Elegant: stabiler Metallarm, sehr variabel in der Einstellung. Technisches Sicherheitskonzept Made by MAUL. Geschützt: inklusive Schutzklappe, die Sonneneinstrahlung und Verstauben verhindert. Ideal für präzise Arbeiten in Laboren, Werkstätten, technischen Büros, Arztpraxen oder im Privatbereich für Briefmarkensammler, Feinmechaniker oder als Leselupe. 2fach-Nutzen: Lupe und funktionelle Arbeitsplatzleuchte. 3-Bereichs-Schalter (links - rechts - alle Lichtquellen) im Leuchtenkopf für bequemes Schalten. 3-Dioptrien-Linse (1,75-fache Vergrößerung), 7'' x 5,2'' (17,8 x 13,2 cm), Linsenfläche 234 cm². 6500 Kelvin, tageslichtweiß. 20000 Stunden Lebensdauer der LEDs. Gewichteter Energieverbrauch 18 kWh/1000h. 2840 Lux Beleuchtungsstärke bei 35 cm Abstand, Nutzlichtstrom je Lichtquelle 1868 Lumen. Robuster Metallarm um 360° drehbar. Armlänge unten 39 cm, oben ca. 44 cm, Höhe in normaler Arbeitsstellung 42 cm. Leuchtenkopf ca. 25,5 x 26 cm, dreh- und neigbar. Dreidimensional verstellbarer Leuchtenkopf. Alle Schalter am Leuchtenkopf für bequemes An- und Ausschalten. Klemmfuß aus kunststoffumspritztem Metall (Klemmweite bis 6,3 cm). Umweltschonende und sichere Verpackung, recycelbar. Leuchte enthält eingebaute LED-Lampen. Die Lampen können nicht ausgetauscht werden.322,49 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter



-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Lebensdauer:
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Lebensdauer
-
MAUL LED-Lupenleuchte CRYSTAL, 20000 h Lebensdauer, dimmbarLED-Lupenleuchte CRYSTAL, 20000 h Lebensdauer, dimmbar. Anlieferung = montiert. Leistung = 17 Watt. Leuchtmittel = LED. Anschlussspannung = 220 - 240 V. Farbe = weiß. Material = Metall, Kunststoff. Schutzart = II Eurosteckernetzteil. Energieverbrauch = 18 kWh/1000h. Anschlusskabel = 1.5 m. Lampenfuß = mit Tischklemme. Leuchtkopfbreite = 255 mm. Leuchtenkopf = drehbar, neigbar. Eigenschaft = dimmbar. Lebensdauer = 20000 Std. Lichtstrom = 1868 Lumen. Leuchtkopftiefe = 260 mm. Max. Beleuchtungsstärke = 2840 Lux. Gewicht = 3.1 kg. Lichtfarbe = tageslichtweiß. Farbtemperatur = 6500 K. Armlänge = 390 / 440 mm. Zolltarifnummer = 94052190. Herkunftsland = CHN. Bruttogewicht = 3.915 kg. Gewicht = 3.1 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Stufenlos dimmbar. Große Linse, 234 cm². Elegant: stabiler Metallarm, sehr variabel in der Einstellung. Technisches Sicherheitskonzept Made by MAUL. Geschützt: inklusive Schutzklappe, die Sonneneinstrahlung und Verstauben verhindert. Ideal für präzise Arbeiten in Laboren, Werkstätten, technischen Büros, Arztpraxen oder im Privatbereich für Briefmarkensammler, Feinmechaniker oder als Leselupe. 2fach-Nutzen: Lupe und funktionelle Arbeitsplatzleuchte. 3-Bereichs-Schalter (links - rechts - alle Lichtquellen) im Leuchtenkopf für bequemes Schalten. 3-Dioptrien-Linse (1,75-fache Vergrößerung), 7'' x 5,2'' (17,8 x 13,2 cm), Linsenfläche 234 cm². 6500 Kelvin, tageslichtweiß. 20000 Stunden Lebensdauer der LEDs. Gewichteter Energieverbrauch 18 kWh/1000h. 2840 Lux Beleuchtungsstärke bei 35 cm Abstand, Nutzlichtstrom je Lichtquelle 1868 Lumen. Robuster Metallarm um 360° drehbar. Armlänge unten 39 cm, oben ca. 44 cm, Höhe in normaler Arbeitsstellung 42 cm. Leuchtenkopf ca. 25,5 x 26 cm, dreh- und neigbar. Dreidimensional verstellbarer Leuchtenkopf. Alle Schalter am Leuchtenkopf für bequemes An- und Ausschalten. Klemmfuß aus kunststoffumspritztem Metall (Klemmweite bis 6,3 cm). Umweltschonende und sichere Verpackung, recycelbar. Leuchte enthält eingebaute LED-Lampen. Die Lampen können nicht ausgetauscht werden.322,49 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
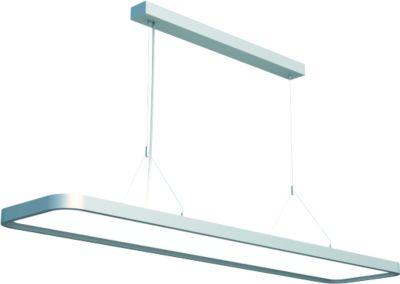
LED Pendelleuchte LED Hängeleuchte STUDIOfree, höhenverstellbar, Lebensdauer 50000 hDie LED Pendelleuchte STUDIOfree bietet dank ihrer gleichmäßigen, flimmer- und schattenfreien Lichtverteilung von 70 % direktem bzw. 30 % indirektem Licht ideale Ausleuchtungsverhältnisse für Bildschirmarbeitsplätze. Zudem ist diese aus Aluminium gefertigte LED Hängeleuchte höhenverstellbar und überzeugt mit einer LED-Lebensdauer von ca. 50000 Stunden. Hinweis: Das Leuchtmittel lässt sich wahlweise über vom Hersteller beauftragtes Servicepersonal oder vergleichbar qualifiziertes Personal austauschen. Wichtige Details: * Ideal für den Bildschirmarbeitsplatz * Gleichmäßige Lichtverteilung (70 % direkt und 30 % indirekt) * Leuchtet flimmer-, blend- und schattenfrei * Höhenverstellbar * Leistung: 60 W * Lichtstrom: 6600 lm * LED-Lebensdauer: 50000 h * Lichttemperatur: 4000 Kelvin, neutralweiß * Leuchtmittel austauschbar: wahlweise durch vom Hersteller beauftragtes Servicepersonal oder vergleichbar qualifiziertes Personal * Energieeffizienzklasse E * Material: Aluminium * Seilabhängehöhe: max. 1500 mm * Maße: L 1200 x B 260 x T 30 mm * Gewichteter Energieverbrauch der LED Lampen: 60 kwh/1000 h689,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.